• Contato comercial
  • (61) 99880-6863
  • contato@alovalparaiso.com.br
Alô ValparaísoAlô ValparaísoAlô ValparaísoAlô Valparaíso
  • Home
  • Últimas notícias
  • Cidades (Goiás, Entorno e DF)
  • Saúde
  • Política
  • Esporte
  • Emprego
  • Economia
  • Segurança
  • Tempo
  • Contato
✕

Banco Central avalia ligar Pix a sistemas de outros países
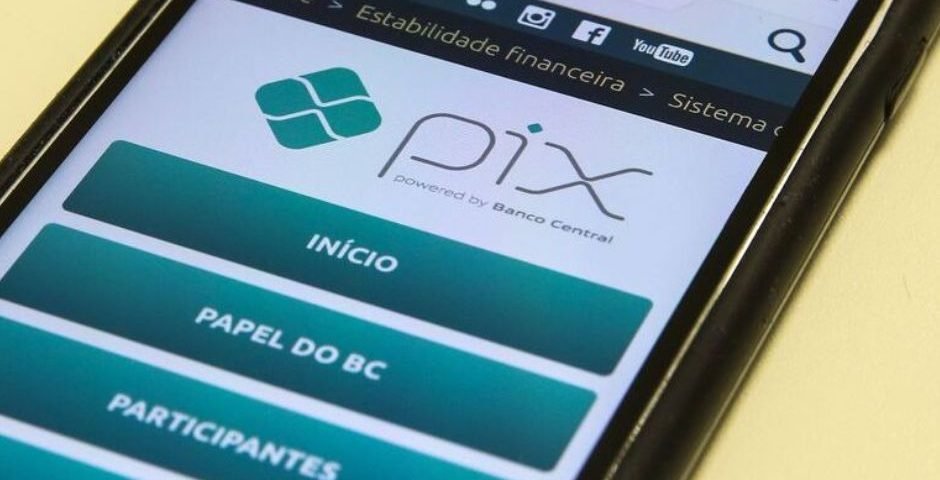
Hoje, o chamado Pix internacional depende de intermediários privados, com etapas fora da rede do Pix, custos cambiais maiores e aceitação restrita a parceiros

O Banco Central (BC) avalia conectar o Pix a sistemas de pagamentos instantâneos de outros países. A medida permitiria que brasileiros fizessem remessas e pagassem compras no exterior com conversão para a moeda local em poucos segundos, aproximando o sistema de um modelo efetivamente internacional.

Segundo o Relatório de Gestão do Pix 2023-2025, divulgado nesta segunda-feira (9), estão em análise tanto novas conexões bilaterais com outros países quanto a participação do Brasil em plataformas que integrem diferentes sistemas nacionais de pagamento. Para o BC, essas alternativas têm potencial para reduzir tarifas, acelerar transferências, ampliar o acesso e dar mais transparência às operações internacionais.

Apesar de já ser possível encontrar estabelecimentos no exterior que anunciam pagamentos por Pix, o sistema administrado pelo BC ainda funciona apenas dentro do Brasil. O chamado “Pix internacional” disponível atualmente depende de acordos entre empresas privadas brasileiras e instituições financeiras ou empresas de pagamentos estrangeiras.

PUBLICIDADE

Quando um brasileiro paga uma compra no exterior dessa forma, o dinheiro não percorre toda a operação internacional pela infraestrutura do Pix. O pagamento em reais é feito instantaneamente para uma instituição no Brasil. Depois, essa empresa envia os recursos ao exterior pelos canais tradicionais de câmbio e remessa, para que o comerciante receba na moeda de seu país.

A solução privada já foi implementada em países como Chile, Argentina, Estados Unidos, Portugal e França. Como o modelo depende de parcerias entre instituições brasileiras e estrangeiras, a aceitação varia conforme o país, estados ou cidades e os estabelecimentos credenciados.

Como funciona hoje

Para o consumidor brasileiro, a experiência pode ser semelhante à de um Pix comum. Em estabelecimentos habilitados, o cliente lê um QR Code e autoriza o pagamento pelo aplicativo de uma instituição brasileira.

Contudo, há uma etapa adicional por trás da operação em relação ao que temos no Brasil. A instituição brasileira recebe o Pix em reais e posteriormente realiza a remessa internacional pelos meios convencionais. A infraestrutura criada e operada pelo BC não atravessa a “fronteira”.

O caminho inverso também já existe, com a possibilidade de estrangeiros utilizarem aplicativos de instituições de seus países para ler um QR Code gerado por um estabelecimento brasileiro. Nesse caso, uma instituição financeira parceira no Brasil realiza o Pix para o comerciante em reais, enquanto a instituição estrangeira debita o valor da conta do cliente em sua moeda. A compensação entre as duas empresas ocorre posteriormente fora do sistema do Pix.

É por isso que essas operações continuam envolvendo câmbio e podem ter cobrança de Imposto sobre Operações Financeiras (IOF), tarifas ou spread cambial (diferença entre a cotação de referência da moeda e a taxa efetivamente aplicada pela instituição ao cliente).

O que deve mudar

Em vez de depender de uma empresa que receba o Pix no Brasil e faça posteriormente uma remessa convencional, haveria uma conexão entre a infraestrutura brasileira e sistemas instantâneos de outras jurisdições.

O BC não informa quais países negociam uma eventual conexão bilateral nem estabelece prazo para que a funcionalidade seja implementada. A autarquia afirma apenas que avalia tanto acordos diretos entre países quanto a participação em “hubs multilaterais”, plataformas que conectam sistemas de pagamentos de vários países em uma mesma rede.

Caso avance, uma interligação desse tipo poderia permitir que uma compra feita por um brasileiro no exterior ou uma remessa internacional fosse liquidada em moeda local em poucos segundos, além de reduzir custos com taxas e melhorar a transparência das transações financeiras, ao tornar mais claros o câmbio aplicado, as tarifas cobradas e o caminho percorrido pelo dinheiro entre os países.


Alô Valparaíso/* Com as informações da Agência Brasil | Foto: Marcello Casal Jr/Agência Brasil

PUBLICIDADE
Share
Notícias no seu WhatsAppValparaíso, Entorno e DF direto no celular, de graçaSeguir o canal Alô Notícias
Anuncie no feed do Alô: fale no WhatsApp
Apareça no podcast do Alô: fale no WhatsApp
PUBLICIDADE

Últimas Notícias

  • Nuvens escuras de tempestade no céu
    Fim de semana com pancadas de chuva no Entorno; temperatura cai na segunda
    06/11/2026
  • Papai Noel sentado ao lado de árvore iluminada
    Papai Noel chega ao Shopping Sul no dia 14 e abre o Natal em Valparaíso
    06/11/2026
  • Botijões de gás laranja enfileirados
    Gás do Povo: nova recarga será liberada na terça (10); veja quem recebe
    06/11/2026
  • Mãos seguram celular com jogo de cassino na tela
    Operação contra bets ilegais tem alvos em Valparaíso; esquema teria movimentado R$ 739 milhões
    06/11/2026
  • Onça-pintada
    Zoológico de Brasília: veja preços, horários e dia de entrada grátis
    05/11/2026
O maior canal de notícias do entorno

Sobre | Política de Privacidade | Termos de Uso

© 2026 Alô · Grupo Digital é Poder. Todos os direitos reservados.